2027年の転職を視野に入れてコンサルティング業界を検討する場合、各社の事業規模・成長率・報酬水準は重要な判断材料になります。しかしこれらは口コミや評判として語られることが多く、一次情報に基づいて横並びで整理された資料は多くありません。
本記事では、印象論ではなく各社の決算資料・決算公告・年次報告書に基づいて、ベイカレントとBIG4(デロイト/PwC/EY/KPMG)、アビームコンサルティング、野村総合研究所を比較します。BIG4についてはグループ全体ではなく、監査・税務を除いたコンサルティング系事業だけを取り出して並べました。そのうえで、中途入社を検討する方が「いま動くべきか」を判断できる材料を整理しています。
結論から述べると、直近の決算数値においては、成長率・営業利益率・報酬水準のいずれにおいてもベイカレントが比較各社を上回る結果となりました。以下、その根拠を順に確認していきます。あわせて、応募者の増加にともなう選考の変化についても触れます。
なお、2024年9月にベイカレントは持株会社体制へ移行しており、現在は東証プライム上場の株式会社ベイカレントの下に、コンサルティング事業を担う株式会社ベイカレント・コンサルティングと、IT/DX実装領域を担う株式会社ベイカレント・テクノロジーが並ぶ2社体制です。中途採用も両社で行われており、上流の戦略・構想フェーズから実装まで、キャリアの選択肢が広がった構造になっています。
まず全体像です。各社の直近公表期の売上高と成長率を並べます。決算期が各社で異なる点、および後述するBIG4の開示上の制約があるため、順位そのものより「成長率の差」に注目してください。
| 会社 | 売上高 | 前年比 | 営業利益率 |
|---|---|---|---|
| デロイト トーマツコンサル・アドバイザリー等/FY2025 | 2,325億円 | +20.3% | 非開示 |
| PwC Japanコンサル・ディールAD/2025年度 | 約1,986億円グラフ実測 | 約+20% | 非開示 |
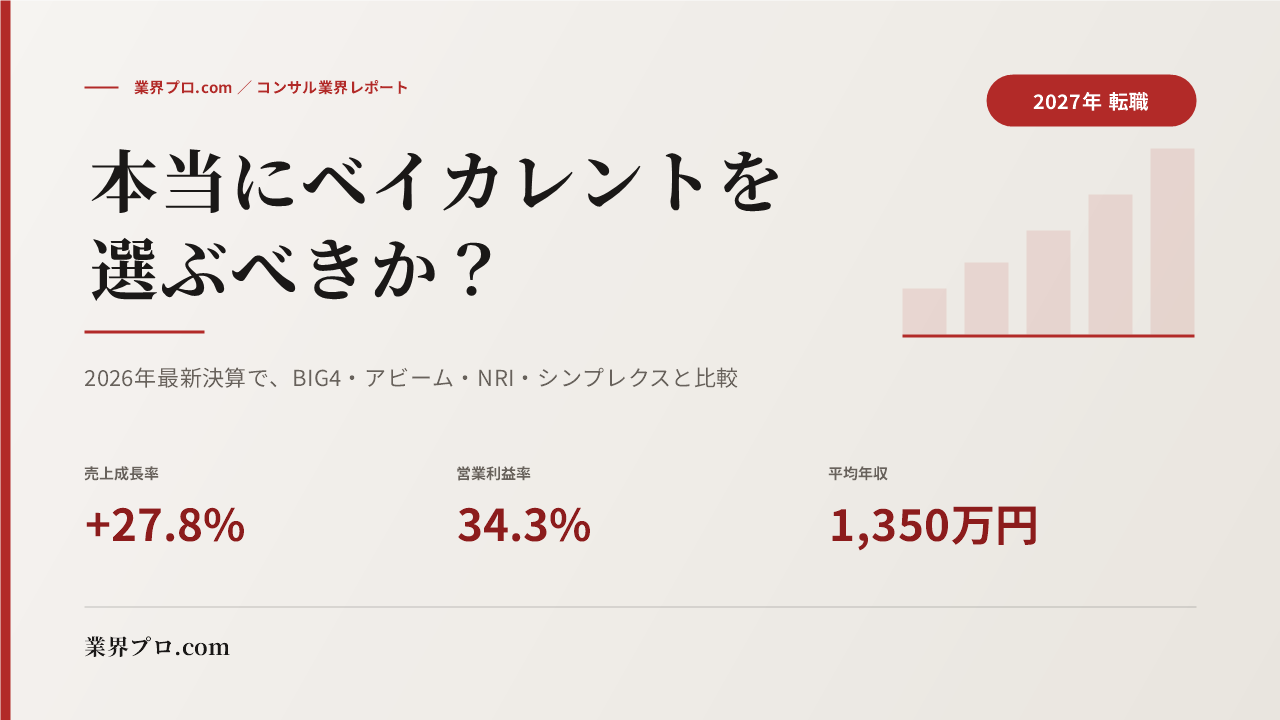
| ベイカレント連結/2026年2月期 | 1,483.3億円1Q 445.8億円 | +27.8%1Q +29.9% | 34.3%1Q 32.5% |
| アビーム単体/2026年3月期 | 1,463.1億円 | +12.8% | 12.5% |
| EYSC単体/2025年6月期 | 1,155.4億円 | +4.7% | 0.7% |
| KPMGジャパンアドバイザリー系/2025年6月期 | 約1,000億円試算 950〜1,050 | ― | 非開示 |
| 野村総合研究所コンサル事業/2026年3月期 | 687億円 | +5.1% | 27.9% |
| シンプレクスHD連結・全事業/2026年3月期 | 586.8億円 | +23.8% | 24.5%税引前 |
参考までに、グループ全体(監査・税務を含む)で見ると、デロイト トーマツ グループの総業務収入は3,908億円(総人員 約22,000名)、PwC Japanグループは3,086億円(約13,500人)です。ただしこれらは監査法人・税理士法人を含む数字なので、コンサル志望者が見るべきなのは上の表の内訳のほうです。
BIG4とコンサルファームを比較するとき、グループ全体の数値がそのまま用いられている例が見受けられますが、BIG4のグループ売上には監査法人・税理士法人が含まれるため、コンサルティング職を検討する方にとっては比較対象として適切とは言えません。
そこで、各社の年次報告書からサービス別の内訳を分解しました。
| デロイト トーマツ グループ FY2025(2024年6月〜2025年5月) | 業務収入 | 前年比 |
|---|---|---|
| 監査法人(監査・保証業務等) | 1,298億円 | ▲9.3% |
| コンサルティング・アドバイザリー等 | 2,325億円 | +20.3% |
| 税理士法人・弁護士法人等 | 285億円 | +7.9% |
| 合計 | 3,908億円 | ― |
| PwC Japanグループ 2025年度 | 業務収益 | 構成比 |
|---|---|---|
| アシュアランス | 約844億円 | 約27% |
| コンサルティング・ディールアドバイザリー | 約1,986億円 | 約64% |
| 税務/法務サービス | 約256億円 | 約8% |
| 合計 | 3,086億円 | 100% |
KPMGについては、グループが法人別の内訳を公表していません。ただし、次の3つの公表数字を組み合わせると規模感は絞り込めます。
| KPMGジャパン | 金額・人数 | 出典 |
|---|---|---|
| グループ全体の業務収入 | 2,484億円 | Transparency Report 2025/26 |
| あずさ監査法人の業務収入 (監査証明990億円+非監査証明324億円) | 1,314億円 | 業務及び財産の状況に関する説明書類 第41期(2025年6月期) |
| 差引=監査法人以外 | 約1,170億円 | 上記2つからの差引 |
| グループ従業員数 | 約12,159名 | Transparency Report 2025/26 |
| KPMGコンサルティングの従業員数 | 2,370名 (2026年1月1日時点) | 同社公表 |
監査法人以外の約1,170億円には、コンサルティングのほか税理士法人・弁護士法人・FAS(ファイナンシャルアドバイザリー)が含まれます。デロイト・PwCで税務・法務が全体の7〜8%を占めていたことを当てはめると、KPMGのコンサルティング・アドバイザリー系はおおむね950〜1,050億円規模と見られます。BIG4の中では最も小さく、EYSC(1,155億円)をやや下回る位置づけです。
以上を整理すると、比較の景色はこう変わります。ベイカレント(1,483億円)は、KPMG(約950〜1,050億円)、EYストラテジー・アンド・コンサルティング(1,155億円)、アビームコンサルティング(1,463億円)をすでに上回っています。残るはデロイト(2,325億円)とPwC(約1,986億円)の2社だけです。
ただし、この2社の数字にもまだ不純物があります。デロイトの2,325億円にはファイナンシャルアドバイザリー(M&A関連)やリスクアドバイザリーが、PwCの約1,986億円にはディールアドバイザリーが含まれています。いずれもコンサルティングとは別の職種です。
ここから先は公表データがないため試算になりますが、仮にアドバイザリー系が各社の3〜4割を占めるとすると、純粋なコンサルティング領域は次の規模感になります。
| 会社 | コンサル系事業 | アドバイザリー除外後の試算 |
|---|---|---|
| デロイト トーマツ | 2,325億円 | 約1,400〜1,630億円 |
| PwC Japan | 約1,986億円 | 約1,190〜1,390億円 |
| ベイカレント | 1,483億円 | 1,483億円(全額がコンサル) |
この見方に立つと、ベイカレントは純粋なコンサルティング領域において、すでにPwCを上回り、デロイトと肩を並べる水準に達している可能性があります。ベイカレントは単一事業であり、売上のすべてがコンサルティングである点も、比較にあたっての留意点です。
もう一点、注目したいのが成長率の差です。デロイト+20.3%、PwC約+20%に対し、ベイカレントは+27.8%(直近四半期は+29.9%)。年7〜10ポイントの成長率の差が数年積み重なれば、国内コンサル市場における各社の位置づけが変動する可能性があります。転職先を検討する際は、現在の規模に加えて、この成長率の差にも目を向けておきたいところです。
「自分の場合はどうなのか」が気になった方へ。あなたの市場価値を無料で聞いてみる
転職を検討するうえでは、売上規模そのものよりも収益性が重要な指標となります。利益が確保されていなければ、報酬の原資も生まれないためです。
ベイカレントの営業利益率は34.3%。営業利益を開示している同業と並べると、その水準がはっきりします。
| 指標 | ベイカレント | NRI コンサルティング事業 |
|---|---|---|
| 売上高 | 1,483.3億円 | 687億円 |
| 営業利益 | 509.3億円 | 192億円 |
| 営業利益率 | 34.3% | 27.9% |
そしてもう一つ、報酬を考えるうえで重要なのが一人当たりの売上高です。社員一人がどれだけの売上をつくっているかは、そのまま給与の原資につながります。
| 会社 | 一人当たり売上高 | 平均年収 | 平均年齢 |
|---|---|---|---|
| ベイカレント | 約2,192万円 | 1,350万円 | 31.2歳 |
| アビームコンサルティング | 約1,813万円 | ― 非上場のため非開示 | ― |
| 野村総合研究所 | ― SI中心のため対象外 | 1,333万円 | 39.7歳 |
| シンプレクス・ホールディングス | ― SI中心のため対象外 | 938万円 | 33.6歳 |
同じ日系総合ファームであるアビームコンサルティングと比べると、ベイカレントは一人当たりで約380万円多く売上をつくっています。倍率にして約1.2倍です。売上規模ではアビーム(連結1,598億円)のほうが大きいにもかかわらず、一人当たりでは逆転しています。なお上の業績比較表でアビームを1,463.1億円としているのは、単体(決算公告)の最新値です。ここでは人員数と対象を揃えるため、連結の数値を用いています。
そして右側の年収を見ると、差はさらにはっきりします。ベイカレントは平均31.2歳で1,350万円。シンプレクス・ホールディングス(33.6歳・938万円)より2歳以上若く、412万円高い水準です。野村総合研究所(39.7歳・1,333万円)とはほぼ同額ですが、平均年齢は8歳以上若いことになります。
なおBIG4については、この指標での比較を避けています。デロイトが「単純合計3,908億円」と「統一基準4,911億円」という2つの売上を公表しているように、どちらの基準を使うかで一人当たりの数字が2割以上変わってしまうためです。人員の集計範囲も各社で異なります。条件を揃えられない数字を並べても、比較として意味を持ちません。
「一人当たりの売上が高く、かつ営業利益率も高い」——この2つが同時に成立していることが、ベイカレントの報酬水準を支えている構造です。次に、それが実際の年収にどう表れているかを見ます。
有価証券報告書ベースで比較すると、ベイカレントの平均年収は1,350万円(2026年2月期・提出会社)。野村総合研究所の1,333万円を上回ります。ただし、注目すべきは金額そのものより中身です。
| 会社 | 平均年収 | 平均年齢 |
|---|---|---|
| ベイカレント | 1,350万円 | 31.2歳 |
| 野村総合研究所 | 1,333万円 | 39.7歳 |
| デロイト トーマツ コンサルティング | 1,000〜1,100万円程度 | ― |
| PwCコンサルティング | 1,000〜1,100万円程度 | ― |
| KPMGコンサルティング | 950〜1,050万円程度 | ― |
| シンプレクス・ホールディングス | 938万円 | 33.6歳 |
| EYストラテジー・アンド・コンサルティング | 900〜1,000万円程度 | ― |
NRIが平均39.7歳で到達している水準を、ベイカレントは平均31.2歳で上回っています。年功で積み上げた高年収ではなく、若いうちに年収カーブが立ち上がる構造だということです。30代前半で年収を大きく動かしたい方にとって、この8歳以上の差は小さくありません。
2026年からは、従来の固定賞与に加えて業績賞与が新設されました。水準はシニアコンサルタントで最大200万円、マネジャー以上ではさらに高く設定されています。
固定給に加えて成果が賞与に反映される仕組みであり、前述の高い利益率が、こうした報酬設計を支えています。
この記事の数字、あなたの場合はどうなるか。
同じ経歴でも、提示される条件は企業によって大きく変わります。各業界出身のアドバイザーが、非公開求人をもとに「あなたの場合」をお伝えします。
自分の市場価値を聞いてみる相談は無料/オンライン可/しつこい連絡はしません
数値以外の要素として、案件の流れが変わってきています。生成AIやデータ利活用に関する案件で、日系ファームを指名する大企業が明確に増えています。
この流れは決算にも表れています。ベイカレントは直近四半期の決算説明で、DX/AI需要に加えてサイバーセキュリティや防衛領域で新たな需要が顕在化したことを成長要因として挙げました。日系・単一ブランドという立ち位置が、案件獲得において強みになっています。
比較記事として、ベイカレント以外の各社についても特徴を整理します。どこが自分に合うかは、案件の性質と組織文化で判断してください。
2024年9月の持株会社化により、コンサルティングとテクノロジーの2社体制へ。上流の構想策定から実装まで一気通貫で関われる構造になりました。特定インダストリーに閉じずキャリアを広げたい方、若いうちに裁量と報酬を取りに行きたい方に向いています。
規模と案件の幅ではBIG4随一。監査・税務・FAを含むグループ連携により、M&Aから実行支援まで領域が広いのが強みです。一方で組織が大きいぶん、配属先によって経験できる内容の差が出やすい面があります。
戦略コンサル機能を内包しており、構想フェーズから関わりたい方には魅力があります。グローバルネットワークを活かした海外案件も一定数あります。
ストラテジー機能を看板に掲げた組織構成が特徴です。直近は増収を確保しているものの利益率は低位にあり、投資フェーズにあると読むこともできます。数字を開示している分、外部から状況を確認しやすいファームです。
規模が大きすぎないぶん、早期から責任範囲の広い役割を任されやすいという声があります。リスク・ガバナンス領域に強みを持ちます。
日系ファームとして、腰を据えたクライアント関係と現場に入り込む支援スタイルが特徴です。成長率も+12.8%と堅調で、BIG4とは異なる働き方を求める方の選択肢になります。
長期的に腰を据えて専門性を深める文化で、定着率の高さが特徴です。政策提言や調査研究を含む幅広いテーマに関われる点は、他のファームにない特色といえます。
転職するかは、まだ決めていなくて大丈夫です。いまの相場と選択肢だけ聞いてみる
こうした状況は転職市場でも認識されつつあり、応募者の増加にともなって選考基準は厳しくなる傾向にあります。当社が支援の現場で確認している変化は次のとおりです。
Webテストと論文試験は、いずれも事前の準備状況が結果を左右しやすい選考です。実務経験や実力が十分であっても、形式に不慣れなために書類・テスト段階で通過できないケースが生じています。
当社では、直近の出題傾向を踏まえた対策資料の提供と、ケース面接・本番想定の面接練習を無料でご支援しています。各業界出身のアドバイザーが、応募書類の作成から選考後の振り返りまで一貫して伴走します。
「対策の仕方が分からない」「何から手をつければいいか整理したい」という段階でのご相談も歓迎しています。転職するかどうかを決めていない状態でも問題ありません。
数字を並べたうえでの結論を、あらためて整理します。
組織が拡大している局面では、上位ポジションに空きが生じやすく、入社時期によって任される役割が変わりやすい傾向があります。中途採用は書類提出から入社まで3〜6か月程度を要することが一般的で、2027年内の入社を想定するのであれば、2026年下期から2027年前半にかけてが検討・応募の時期にあたります。各社の成長率の差を踏まえると、情報収集に着手する時期としては適した局面にあると考えられます。
なお本記事の数値は、各社の決算短信・決算説明資料・官報決算公告など公開情報に基づいて記載していますが、決算期が各社で異なる点、BIG4のコンサル法人には非開示のものがある点にご留意ください。最新の情報は必ず一次資料をご確認ください。
数字の裏側まで、プロと一緒に読み解く。
記事では見えない「実際の提示年収」「配属後の働き方」「いまの採用の動き」まで。コンサル・M&A・IT・金融など、各業界出身のアドバイザーが無料でお答えします。
無料でキャリア相談を申し込む